Impuestos: empleo y actividad extra, cómo se declaran juntos (y cuánto valen tus gastos)
Dos ingresos, una sola declaración
La regla de la casa: quien no registra los gastos de su actividad declara el bruto completo y paga de más. No es un truco: es la diferencia entre declarar lo que entró y declarar lo que realmente ganaste.
El caso: el empleado que hace delivery
Ejemplo de trabajo con cifras redondas, año fiscal 2026, soltero y sin dependientes. Empleo: sueldo bruto de $2,400 por cheque quincenal ($62,400 al año), con retención federal de $310 por cheque ($8,060 proyectados al año). Actividad extra de delivery: $12,000 de ingreso en el año. Mismo empleado, misma actividad — cuatro finales distintos según lo que haga con sus gastos:
- Solo el empleo (sin actividad): impuesto $5,308 → reembolso de $2,752
- Con la actividad, SIN registrar gastos: impuesto total $9,047 → debe $987
- Con la actividad, CON gastos registrados: impuesto total $5,499 → reembolso de $2,561
- Con la actividad en pérdida (−$1,200): impuesto $5,164 → reembolso de $2,896
Léelo despacio, porque aquí está toda la guía:
- La actividad sin gastos registrados convierte un reembolso de $2,752 en una deuda de $987. No ganó más: declaró peor.
- Registrar los gastos mueve el resultado $3,548 (de deber $987 a recibir $2,561). En el ejemplo, los gastos son $11,245: las millas del carro y $850 de teléfono e insumos.
- Y si la actividad cierra en pérdida, esa pérdida baja tu ingreso total y el reembolso del empleo sube (de $2,752 a $2,896). La pérdida real de tu actividad no se desperdicia: también trabaja para ti.
Estima tu año desde tu último cheque
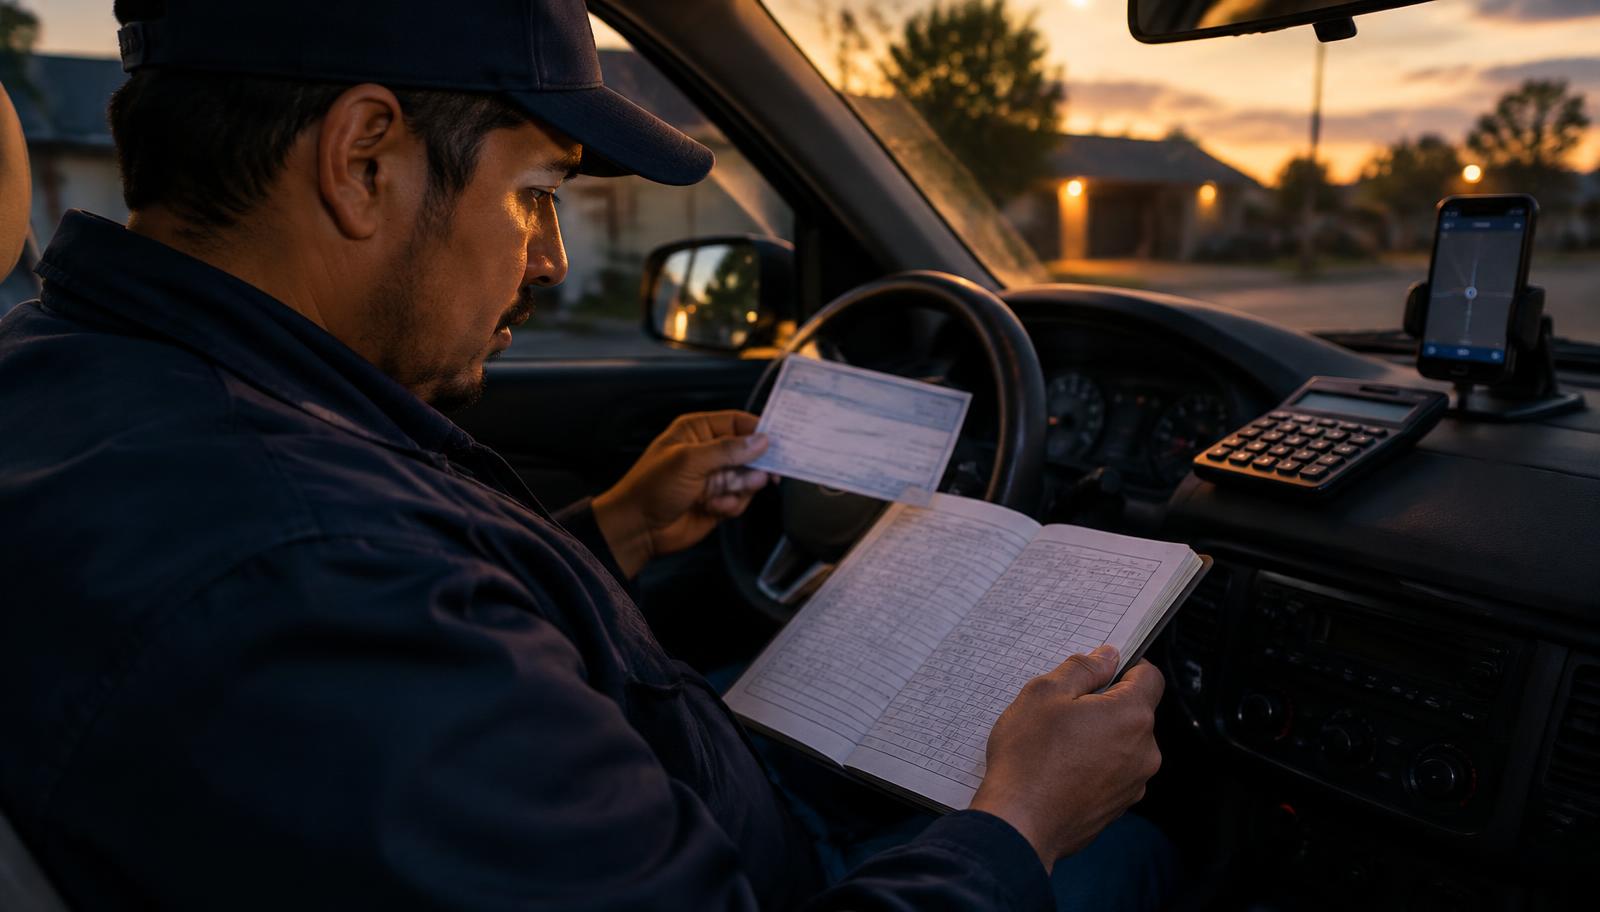
No tienes que esperar al W-2 para saber por dónde vas. Tu último cheque de pago trae los acumulados del año: tu bruto cobrado y lo que ya te retuvieron. Con eso, y tu frecuencia de pago, se proyecta el año completo y se estima tu resultado.
Ojo con la línea correcta: en el talón del cheque conviven tres descuentos — impuestos federales, Seguro Social y Medicare — y solo entra en esta cuenta la retención federal: la línea que dice Federal Tax, Fed Withholding o FIT. El Seguro Social y Medicare son otros descuentos y no se comparan contra tu impuesto sobre la renta. (Cuando tengas el W-2 en la mano, esa misma cifra es la Casilla 2.)
La calculadora de taxes de la casa ya trae este modo: pones tu cheque, añades tu actividad, y ves tu estimado con y sin tus gastos.
El capítulo de las deducciones
Primero: las del negocio (Schedule C) — estas siempre cuentan
Los gastos de tu actividad restan en el Schedule C antes de calcular cualquier impuesto: bajan tu ingreso neto, bajan el impuesto sobre la renta y bajan el impuesto de trabajo por cuenta propia (ese 15.3% que nadie te retiene y que se paga sobre la ganancia neta de la actividad). No compiten con la deducción estándar: son de otra familia, y se toman siempre.
Los gastos típicos de quien reparte, maneja o trabaja por su cuenta:
- El vehículo: por millas o por gastos reales — los dos métodos se comparan en la sección siguiente, porque es la deducción grande.
- El teléfono: la parte de tu factura que corresponde al trabajo (si el 60% de tu uso es de la actividad, ese 60%).
- Insumos y equipo: bolsas térmicas, soportes, cargadores, herramientas de tu actividad.
- Comisiones y cuotas de las plataformas que te cobran por trabajar con ellas.
- Peajes y estacionamiento de trabajo: se suman incluso si deduces por millas.
- Licencias, permisos y aplicaciones de registro de millas o de contabilidad.
La condición de todo esto es una sola y no es negociable: registros. Sin diario de millas y sin recibos, la deducción existe en la ley pero no la puedes sostener.
¿Millas o gastos reales? El método que gana cambia con la edad del carro
Del vehículo solo puedes usar un método por año: la tarifa estándar por milla del IRS (en 2026 va partida: 72.5¢ por milla de enero a junio y 76¢ de julio a diciembre) o los gastos reales del carro (gasolina, reparaciones, seguro, llantas) multiplicados por tu porcentaje de uso de negocio. Mezclarlos — millas y además la gasolina — es deducir dos veces lo mismo.
Aclaremos primero el mito más caro: que la plataforma «ya te descontó las millas». Ninguna plataforma te deduce nada. Amazon, Uber o DoorDash te pagan considerando la distancia, sí, pero tu 1099 llega con el ingreso bruto completo: la deducción la reclamas tú, en tu Schedule C. Quien cree que ya viene descontada declara el bruto entero — es el escenario de los $987 de nuestro caso.
¿Cuál método gana? Depende del carro:
- Carro nuevo: pocos gastos reales (garantía, cero reparaciones) y las millas corren igual. La tarifa por milla suele ganar, y de calle.
- Carro con años: las reparaciones se acumulan. El año en que se rompe la transmisión y pagas $3,000 de taller, los gastos reales pueden pasar por encima de la tarifa.
- La regla del primer año: si el primer año en que el carro entra a trabajar eliges la tarifa estándar, conservas la opción de cambiar a gastos reales en los años siguientes. Si el primer año eliges gastos reales — sobre todo reclamando depreciación — la tarifa por milla queda cerrada para siempre con ese vehículo. Por eso la recomendación práctica: registra millas y recibos desde el primer día, empieza con la tarifa estándar salvo razón muy clara, y compara cada año antes de declarar. Las calculadoras serias (y la de la casa) te dejan correr las dos cuentas y escoger la mejor.
Segundo: ¿detallar o tomar la estándar? — esta sí es una competencia
Aparte de los gastos del negocio, tienes la deducción de tu vida personal: o tomas la deducción estándar (2026: $16,100 soltero · $32,200 casados en conjunto · $24,150 cabeza de familia) o detallas tus gastos personales deducibles (intereses de la hipoteca de tu vivienda, impuestos estatales y locales — con tope de $40,400 en 2026 —, donaciones, gastos médicos altos). Gana la mayor de las dos, y solo esa.
Para la mayoría de los que reparten o trabajan por su cuenta y no tienen casa propia con hipoteca, la estándar gana sin discusión. Detallar empieza a competir cuando hay una vivienda con intereses e impuestos fuertes. No confundas las familias: los gastos de tu actividad van en el Schedule C siempre, declares como declares lo personal.
Los errores que más cuestan
- Error 1: Declarar el ingreso bruto de la actividad sin restar gastos — el error de los $3,548 de nuestro caso.
- Error 2: Doble conteo: deducir por millas y además meter la gasolina y las reparaciones del mismo carro.
- Error 3: Usar la línea equivocada del cheque: poner el Seguro Social o Medicare como si fuera tu retención federal al estimar tu año.
- Error 4: Gastar el dinero del impuesto durante el año. De cada pago de tu actividad, una parte ya es del IRS: apártala al recibirla, no en abril.
- Error 5: Trabajar todo el año sin diario de millas ni recibos y querer reconstruirlos en la temporada: sin registros no hay deducción que se sostenga.
La idea que queda
Tu empleo y tu actividad no son dos declaraciones: son una sola, y se gana o se pierde en los registros que llevas durante el año, no en el formulario de abril. La plataforma te entrega el bruto; cuánto de ese bruto es realmente tu ganancia lo decides tú con tus gastos documentados.
Estas cifras son educativas, con las tablas federales de 2026 (Rev. Proc. 2025-32); no sustituyen la asesoría de un contador. La calculadora de la casa es un estimador básico: no incluye la deducción QBI, créditos complejos ni impuestos estatales.
Ponlo en práctica
En el Curso Práctico de Negocios de M'Sirve Cashflow, esta guía es la lección 2.4 del Nivel 2 (Independiente 1099). Abre la calculadora de taxes, estima tu año desde tu último cheque y corre tu actividad de las dos maneras — por millas y por gastos reales — antes de decidir. Y practica estas decisiones en el simulador: ahí equivocarse no cuesta un dólar real.
ABRIR LA CALCULADORA DE TAXES