Fondo de emergencia: cuánto necesitas y cómo crearlo sin sufrir
Por qué es tu primera "inversión"
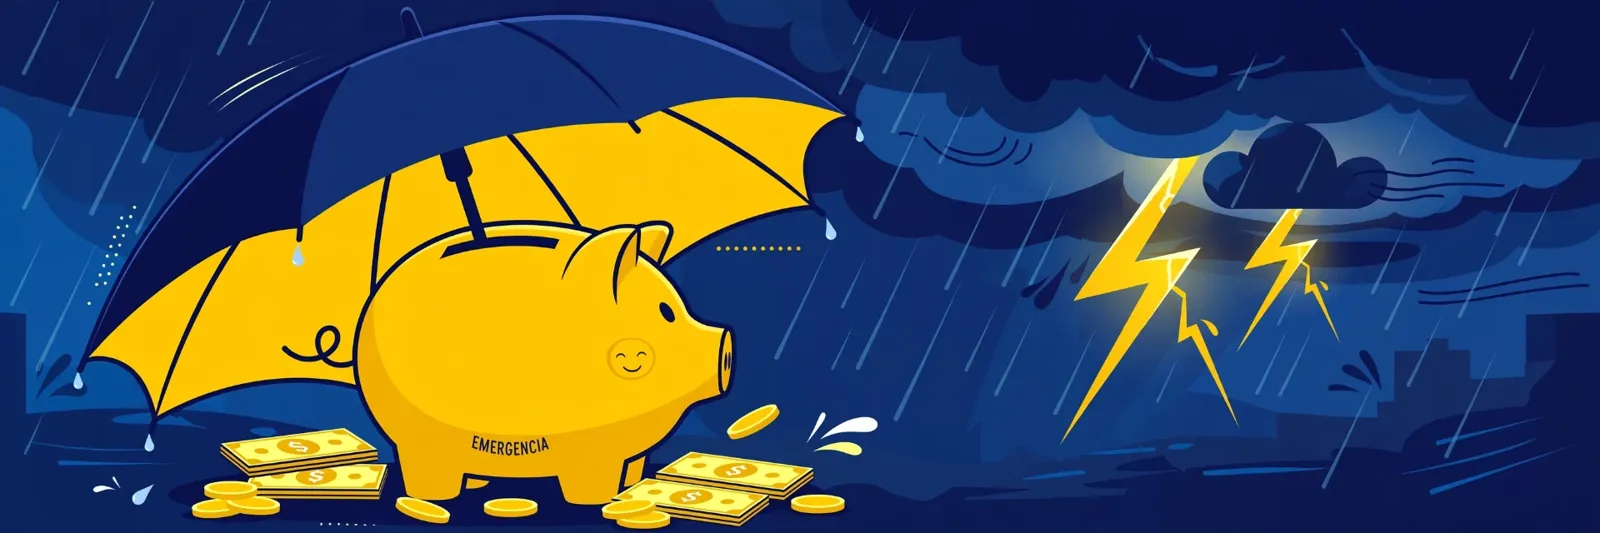
Antes de invertir un dólar, necesitas este fondo. ¿Por qué? Porque sin él, la primera emergencia te obliga a endeudarte al 20%+ de interés, y esa deuda te cuesta más que cualquier ganancia de inversión. El fondo de emergencia no te hace rico: te protege de hacerte pobre de golpe. Es la base sobre la que se construye todo lo demás.
Cuánto necesitas en realidad
- Mini-meta inicial: $1,000. Te cubre el 80% de las emergencias pequeñas (una llanta, una visita médica, un arreglo del carro).
- Meta completa: 3 a 6 meses de gastos esenciales (renta, comida, servicios, transporte, pagos mínimos). Si gastas $2,500 al mes en lo esencial, tu meta es $7,500–$15,000.
- ¿3 o 6 meses? 3 meses si tienes trabajo estable y dos ingresos en casa; 6 meses si eres trabajador independiente, tienes un solo ingreso o tu empleo es inestable.
El plan para crearlo en 5 pasos
- Abre una cuenta separada. Una cuenta de ahorros distinta a la de tus gastos diarios. Si está "a la vista", la vas a tocar.
- Automatiza el aporte. El día de cobro, transfiere una cantidad fija ($50, $100, lo que puedas). Lo automático no depende de tu fuerza de voluntad.
- Acelera con ingresos extra. Reembolsos de impuestos, bonos, ventas de cosas que no usas: todo va directo al fondo hasta completar la mini-meta.
- Define qué es emergencia (por escrito). Despido, reparación urgente, salud: sí. Ofertas, viajes, "me lo merezco": no. La regla escrita te frena en el momento débil.
- Reponlo si lo usas. Si sacas $800 para el carro, tu próxima prioridad es devolver esos $800 al fondo antes de cualquier otro gasto extra.
Dónde guardarlo
En una cuenta de ahorros de alto rendimiento (high-yield savings), separada de tu banco principal si es necesario. Gana algo de interés, está disponible en 1-2 días y —lo más importante— no está en tu tarjeta de débito para gastarlo sin pensar.
El error más común
Esperar a "tener dinero de sobra" para empezar. Nunca sobra. El fondo se construye con aportes pequeños y automáticos, no con lo que quede a fin de mes.
Ponlo en práctica jugando
En M'Sirve Cashflow los imprevistos llegan sin avisar: se daña el carro, sube la renta, aparece un gasto médico. Jugando aprendes por qué el que tiene colchón sobrevive y el que no cae en deuda. Gratis y sin descargar.
JUGAR GRATIS