Cómo hacer un flujo de caja personal paso a paso
Qué es el flujo de caja (y por qué es más importante que tu salario)
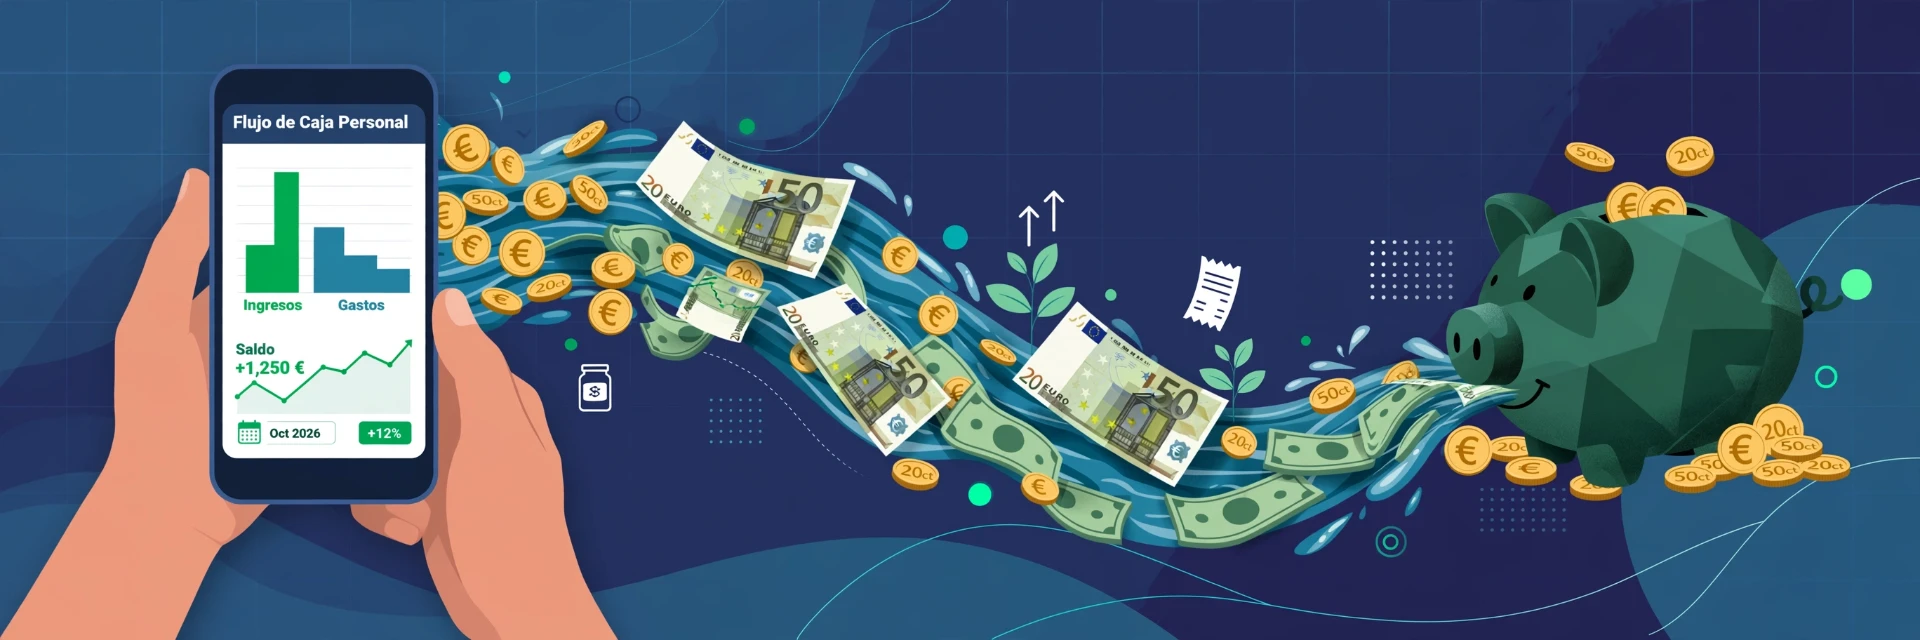
Dos personas pueden ganar lo mismo y vivir realidades opuestas. La diferencia no es el salario: es el flujo de caja. Quien tiene flujo positivo cada mes puede ahorrar e invertir; quien tiene flujo cero o negativo depende de tarjetas y préstamos para sobrevivir.
Paso a paso
1. Suma todos tus ingresos mensuales
Salario, propinas, trabajos extra, rentas, cualquier entrada. Sé honesto y usa el neto (lo que realmente llega a tu cuenta).
2. Lista todos tus gastos, sin trampas
Divide en fijos (renta, carro, seguros, celular) y variables (comida, gasolina, entretenimiento, compras). Revisa tus últimos 2-3 estados de cuenta: casi todos subestiman sus gastos variables.
3. Resta: ingresos menos gastos
- Positivo: tienes excedente. Ese dinero es tu semilla de libertad.
- Cero: vives al límite; cualquier imprevisto te endeuda.
- Negativo: estás financiando tu vida con deuda. Hay que actuar ya.
4. Decide el destino del excedente (la parte que casi nadie hace)
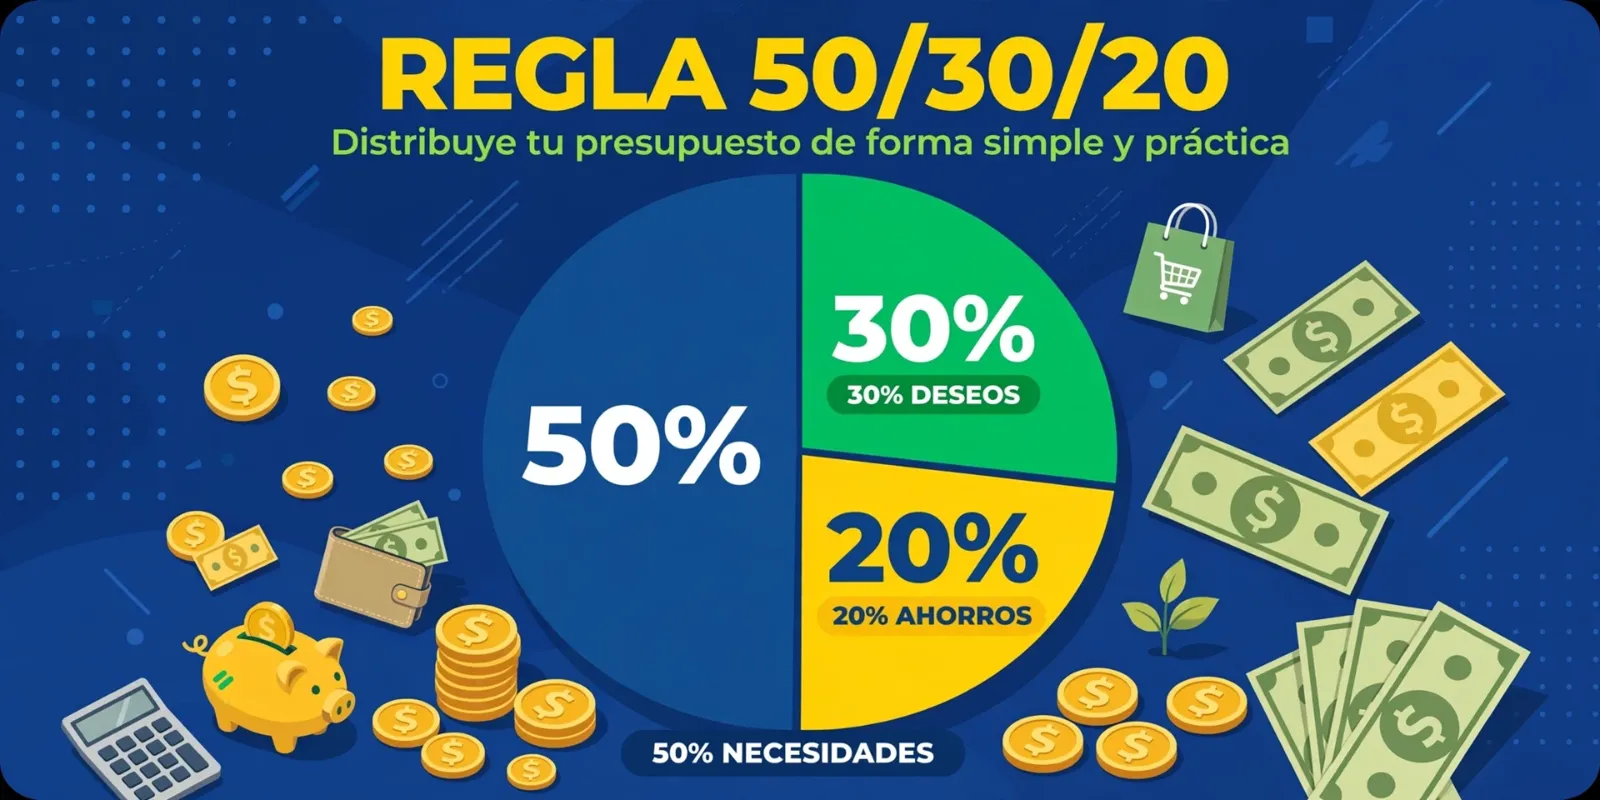
Reparte tu flujo positivo con una regla simple:
- 50% a pagar deudas o a tu fondo de emergencia (hasta tener 3 meses de gastos).
- 30% a inversiones que generen más flujo (activos).
- 20% para ti, sin culpa. Si el plan no te deja vivir, lo abandonas.
Ejemplo rápido
Ingresos: $3,200. Gastos fijos: $1,900. Gastos variables: $900. Flujo de caja: +$400/mes. Con esos $400: $200 a deudas, $120 a inversión, $80 libres. En un año, son $4,800 trabajando para ti en vez de desaparecer.
Errores comunes
- No incluir los gastos pequeños ("son solo $5 aquí y allá" = $200 al mes).
- Hacer el flujo una vez y olvidarlo: revísalo el primer día de cada mes.
- Confundir "me alcanza" con "estoy bien": si no sobra nada, no estás bien.
Ponlo en práctica jugando
El Nivel 1 del simulador de M'Sirve Cashflow es exactamente este ejercicio: administras un salario, pagas gastos y aprendes a generar tu primer flujo positivo. Gratis y sin descargar.
JUGAR GRATIS