Financiamiento sin morir en el intento: cómo pedir prestado sin hundir tu negocio
Los tipos que vas a encontrar
- Préstamos personales y consolidación: juntan varias deudas en un solo pago. Ojo honesto: al juntarlas y extender el plazo, la cuota mensual puede bajar, pero el total de intereses puede subir. La consolidación ordena; no borra la deuda.
- Líneas de crédito para negocios nuevos: montos menores, pensados para arrancar. Su ventaja es la flexibilidad (usas lo que necesitas); su riesgo, gastar la línea en gastos que no producen.
- Capital de trabajo para negocios activos: para reinvertir en lo que ya funciona: inventario, equipo, una segunda ubicación. Se evalúa contra el retorno que ese dinero va a producir.
El costo real de un préstamo (lo que casi nadie calcula)
El interés anunciado no es el costo completo. Antes de firmar, suma:
- El total de intereses del plazo completo, no solo la tasa.
- Cargos de apertura, seguros y penalidades por pago anticipado.
- La cuota contra tu flujo: si la cuota se come más de lo que el préstamo te va a hacer ganar, la cuenta no cierra — aunque te lo aprueben. Que te aprueben un préstamo no significa que te convenga.
Cómo prepararte antes de pedir (en este orden)
- Conoce tu deuda total y tu cuota total de hoy. Sin ese número no hay decisión buena posible.
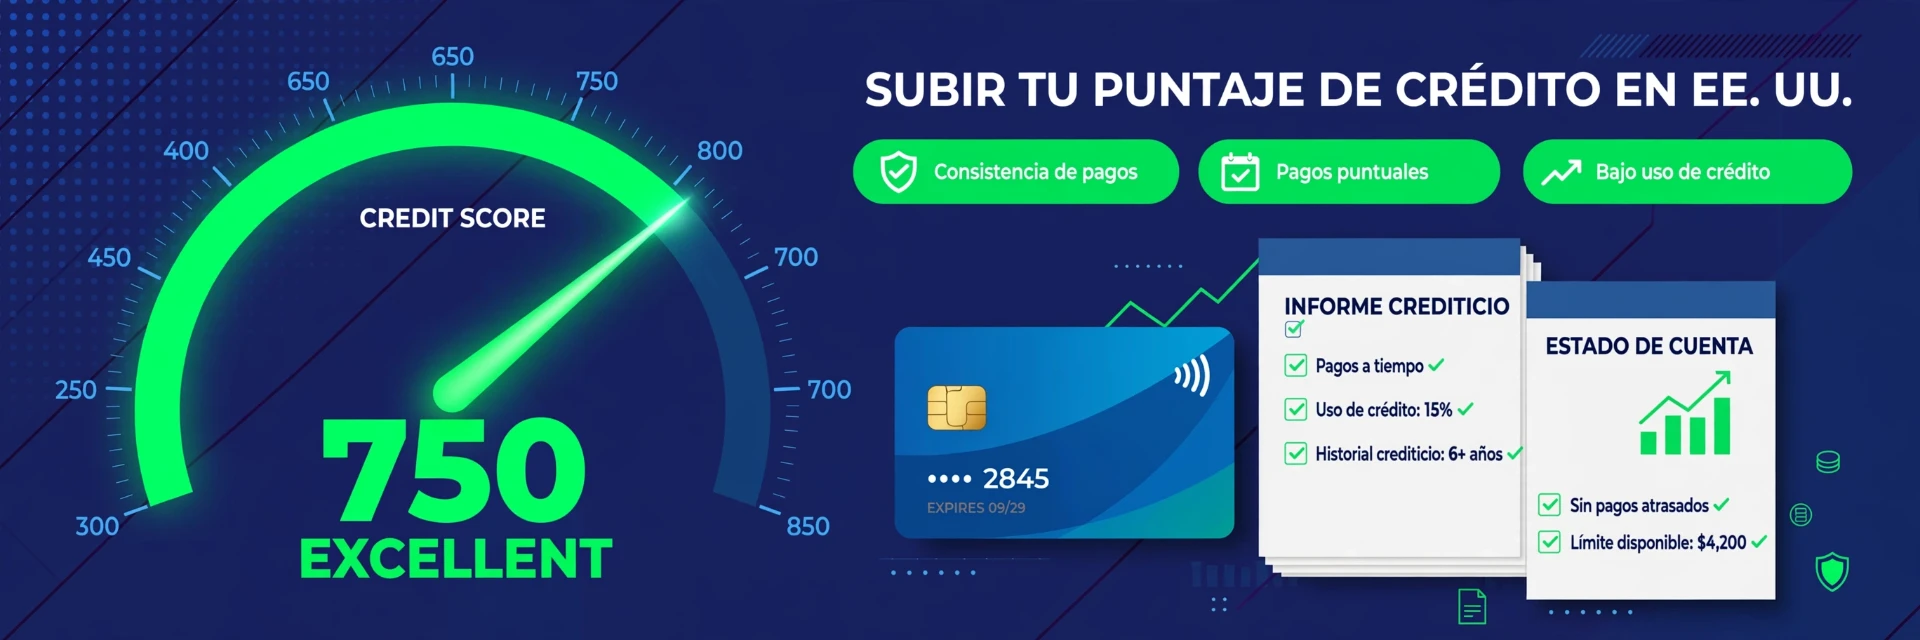
- Ordena tu crédito: tu puntaje decide las opciones que te ofrecen. Subirlo antes de pedir puede cambiar por completo la oferta.
- Arma tu caso: cuánto necesitas, para qué exactamente, y cómo se paga solo con lo que va a producir.
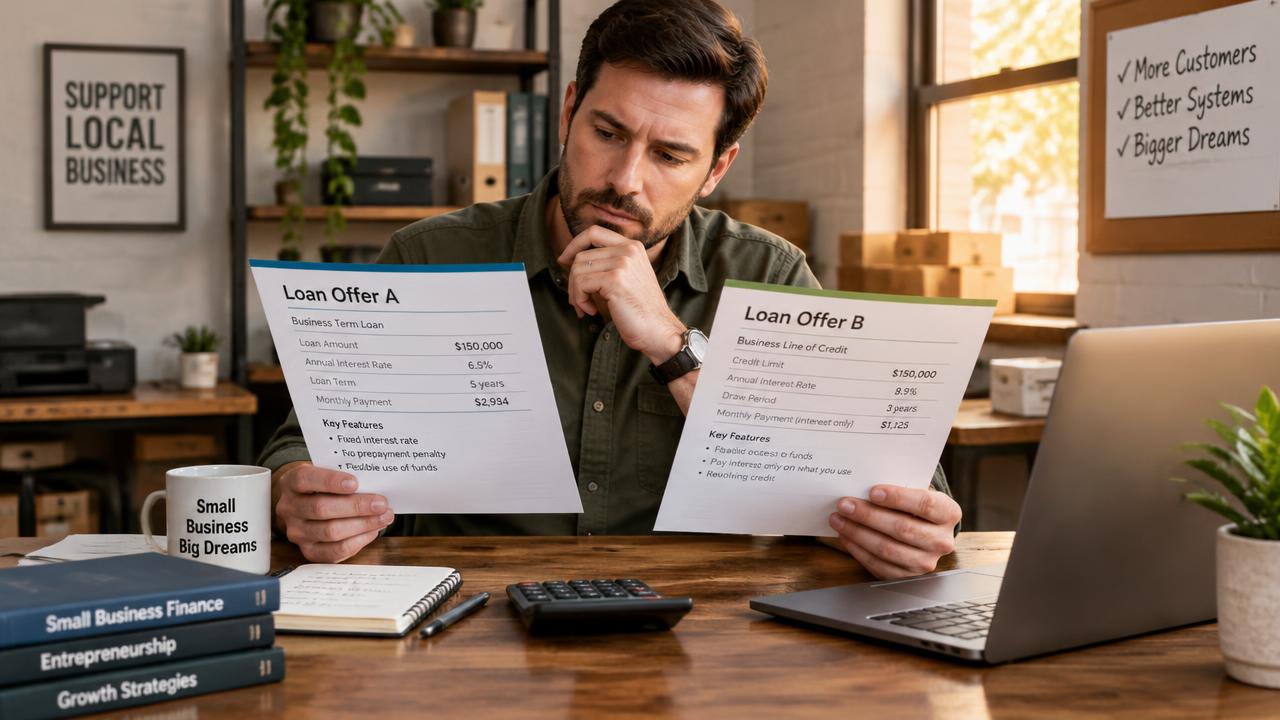
- Compara opciones completas, no solo «quién me aprueba más rápido»: cuota, plazo, costo total y condiciones.
Las señales de alarma
- Te prometen aprobación garantizada o «sin importar tu crédito»: el costo estará escondido en la letra pequeña.
- La cuota «bajita» con un plazo eterno: pagas el mismo producto dos o tres veces en intereses.
- Pedir prestado para pagar otro préstamo sin cambiar nada más: es mover el hueco de sitio, no cerrarlo.
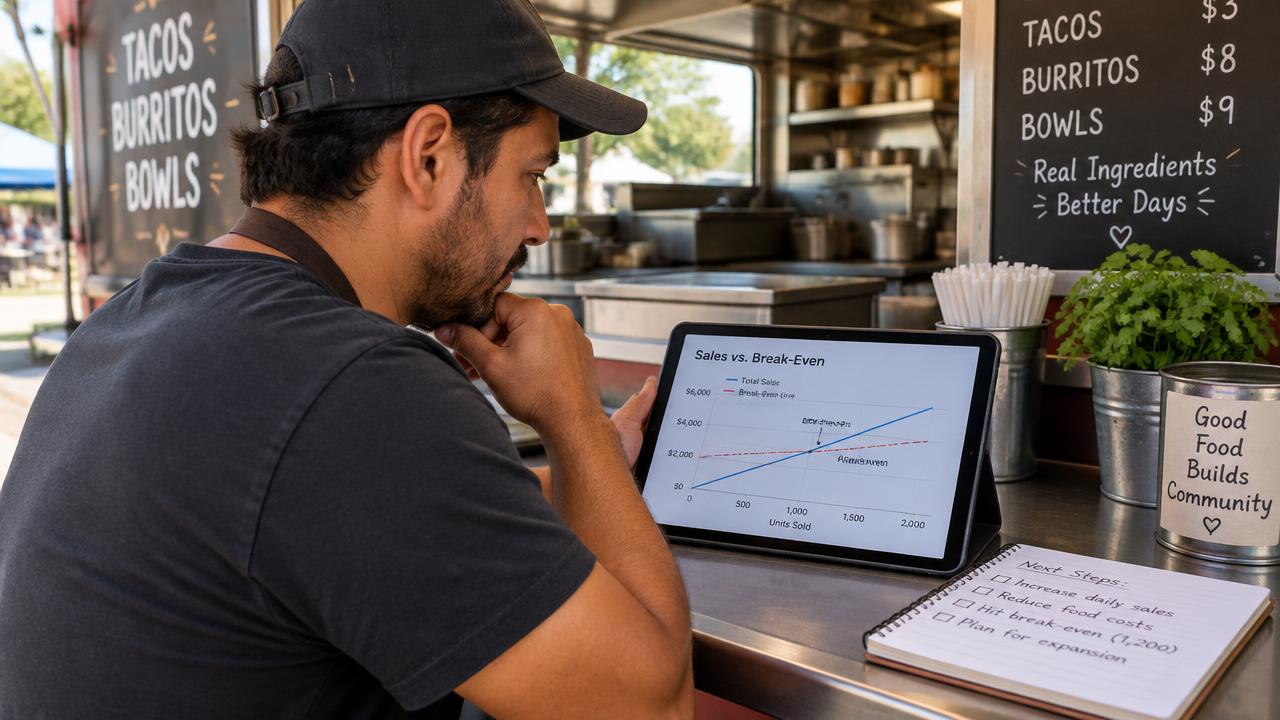
- Firmar sin saber tu punto de equilibrio: si tu negocio no cubre sus costos sin la deuda nueva, con la deuda menos.
Ponlo en práctica
En la lección 3.3 del Curso Práctico de M'Sirve Cashflow, esta es la ruta del nivel de Dueño de Negocio: primero practica la decisión dentro del simulador — pide un crédito en el simulador, siente la cuota en tu flujo y mira la ruta de consolidación que te muestra — y después revisa la página de Financiamiento de la plataforma, donde estamos preparando el directorio para comparar opciones de socios especializados con sus condiciones a la vista.
VER LA RUTA DE FINANCIAMIENTO