Cómo subir tu crédito (credit score) en Estados Unidos
Por qué importa tu puntaje
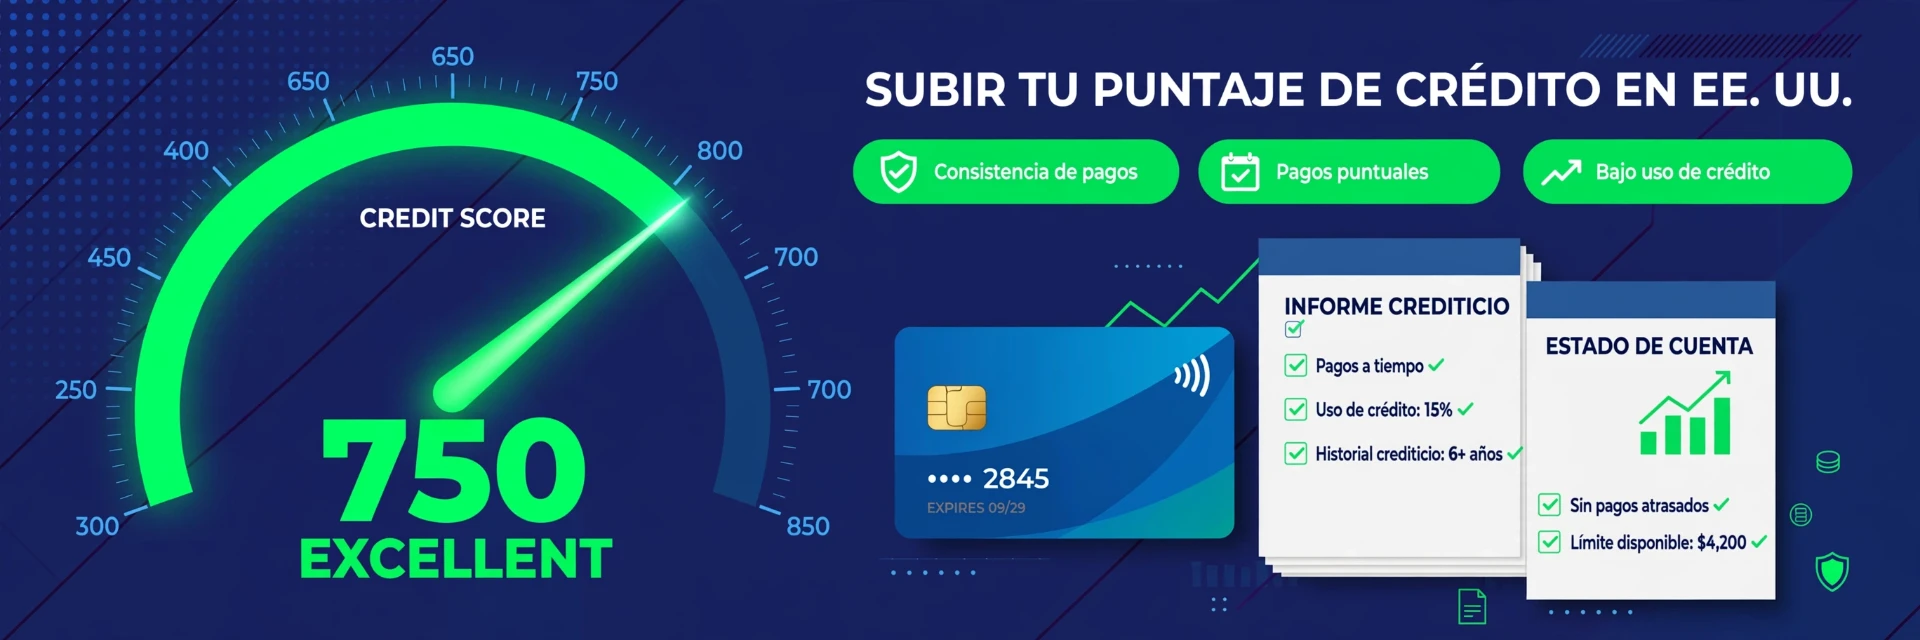
En EE. UU. tu credit score decide si te aprueban un apartamento, un carro, una hipoteca... y a qué interés. Un buen puntaje (670+) te ahorra miles de dólares en intereses a lo largo de tu vida. Un mal puntaje te encarece todo.
Los 5 factores que componen tu score
- Historial de pagos (35%): lo más importante. Un solo pago tardío de 30+ días te baja fuerte.
- Uso del crédito (30%): cuánto debes vs. tu límite total. Ideal: menos del 30%; excelente: menos del 10%.
- Antigüedad (15%): mientras más vieja tu cuenta más antigua, mejor.
- Mezcla de crédito (10%): tener distintos tipos (tarjeta, carro, etc.) ayuda un poco.
- Crédito nuevo (10%): cada solicitud ("hard inquiry") te resta unos puntos temporalmente.
Plan de 90 días para subirlo
- Día 1-7: saca tu reporte gratis en AnnualCreditReport.com y revisa errores: cuentas que no son tuyas, pagos marcados tarde por error, saldos incorrectos.
- Día 7-30: disputa todo error por escrito con el buró (Equifax, Experian, TransUnion). Por ley deben investigar en 30 días.
- Desde ya: pon todas tus cuentas en pago automático, aunque sea el mínimo. Cero pagos tardíos desde hoy.
- Baja tu utilización: si debes $900 de un límite de $1,000 (90%), paga hasta quedar debajo de $300 antes de la fecha de corte.
- No cierres tarjetas viejas, aunque no las uses: guardan tu historial y tu límite total.
Errores que te hunden
- Pagar tarde "solo unos días" (después de 30 días se reporta).
- Cerrar tu primera tarjeta al abrir una nueva.
- Pedir 4 tarjetas en un mes "para aprovechar ofertas".
- Ignorar colecciones pequeñas: hasta una cuenta médica de $200 en colección daña.
Ponlo en práctica jugando
En M'Sirve Cashflow hay una herramienta de "Domina tu Crédito": aprendes a usar el crédito a tu favor, salir de deudas y optimizar tu score jugando. Gratis y sin descargar.
JUGAR GRATIS